Cuba en Miami nació en el 2008 con el propósito de ser un espacio de noticias e información para los cubanos en Miami y en todas partes del mundo. CubaenMiami.com sirve como espacio para que los cubanos expresen su opinión y estén informados sobre lo que sucede en Cuba y el mundo. Gracias a un fiel grupo de colaboradores y editores CubaenMiami.com es hoy uno de los sitios de preferencias de la comunidad de cubanos en Miami. CubaenMiami.com es propiedad de Miami Web Marketing,Inc con sede en: 1101 Brickell Ave South Tower #8,Miami,FL 33131 Teléfono: (305) 563-6746. Email: info@cubaenmiami.com
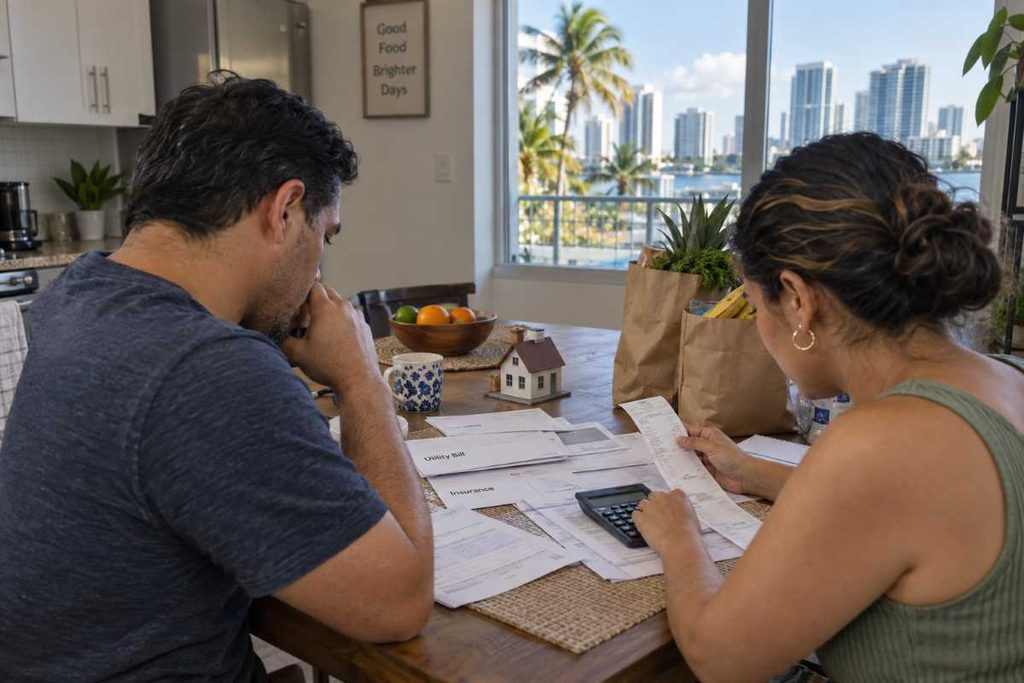
Vivir en el sur de Florida continúa representando un desafío para muchos trabajadores. Los salarios han aumentado, pero para una parte importante de las familias ese avance apenas alcanza para seguir el ritmo de los precios y no se traduce en una mejora visible de su calidad de vida.
La situación puede resumirse en una comparación: durante los 12 meses terminados en junio de 2026, los salarios y sueldos del sector privado en el área de Miami crecieron 3.5%, mientras que la inflación local se situó en 3.4%.
Sobre el papel, los ingresos avanzaron una décima más que los precios. En la práctica, esa diferencia es demasiado pequeña para aliviar presupuestos que ya vienen golpeados por varios años de aumentos en la renta, los seguros, los alimentos, los servicios y el transporte.
Los ingresos aumentan, pero el alivio sigue sin sentirse
La Oficina de Estadísticas Laborales de Estados Unidos informó que los salarios y sueldos de los trabajadores de empresas privadas en la región Miami–Port St. Lucie–Fort Lauderdale aumentaron 3.5% entre junio de 2025 y junio de 2026. La compensación total, que también incluye beneficios pagados por los empleadores, subió 3.6%.
Los datos mensuales disponibles a través de la Reserva Federal de St. Louis, basados en estadísticas federales, colocan el ingreso semanal promedio de los empleados privados del área metropolitana Miami–Fort Lauderdale–West Palm Beach en $1,199.51 durante junio de 2026. La cifra subió a $1,221.13 en julio y alcanzó $1,251.02 en agosto.
Sin embargo, un promedio regional no significa que todos los trabajadores reciban ese ingreso. La cifra combina empleos de diferentes industrias y niveles salariales, por lo que numerosos hogares —especialmente aquellos vinculados a servicios, comercio, turismo y ocupaciones de menor remuneración— pueden encontrarse muy por debajo de ese nivel.
También es importante distinguir entre una reducción de la inflación y una reducción de los precios. Cuando la inflación baja, los productos y servicios no necesariamente se abaratan; simplemente pueden estar aumentando a un ritmo más lento. Las familias continúan pagando sobre una base de precios que ya se elevó considerablemente en años anteriores.
La inflación vuelve a presionar los presupuestos familiares
El repunte más reciente estuvo impulsado en buena medida por la energía. En agosto, ese componente registraba un aumento interanual de 14.8%, mientras la gasolina acumulaba una subida de 28.9%. La vivienda también continuó encareciéndose: el índice de alojamiento avanzó 3% y el alquiler de la residencia principal subió 2.4% frente al año anterior.
Ese comportamiento ayuda a explicar por qué un aumento salarial puede desaparecer rápidamente. Un trabajador puede recibir más dinero que un año antes, pero también debe destinar una cantidad mayor a gastos que no puede eliminar fácilmente, como el techo, la electricidad, el seguro del automóvil, la comida o el traslado al trabajo.
El resultado es una pérdida de flexibilidad. Después de pagar las obligaciones mensuales, muchas familias disponen de menos recursos para ahorrar, enfrentar una emergencia, pagar deudas o planificar la compra de una vivienda.
Comprar una casa continúa fuera del alcance de muchas familias
La vivienda sigue siendo una de las mayores barreras económicas de la región. El precio medio solicitado por las propiedades en Miami-Dade llegó a $588,700 en julio y subió a $589,000 en agosto, según los datos de Realtor.com publicados por la Reserva Federal de St. Louis.
En el conjunto del área metropolitana Miami–Fort Lauderdale–West Palm Beach, el precio medio anunciado fue de $495,000 en julio y $490,000 en agosto. Aunque esas cifras sugieren cierto ajuste fuera de Miami-Dade, siguen siendo elevadas para hogares que dependen de uno o dos salarios medios.
El precio de venta no es el único obstáculo. Quienes intentan comprar también deben calcular el pago inicial, los intereses hipotecarios, los impuestos sobre la propiedad, las cuotas de asociaciones y el costo de asegurar el inmueble. En condominios, además, pueden existir cuotas especiales relacionadas con reparaciones o reservas del edificio.
Para quienes alquilan, la situación tampoco es sencilla. Compartir una propiedad entre varias personas o mantener a distintas generaciones de una familia bajo el mismo techo se ha convertido en una estrategia para dividir los gastos. En otros casos, los residentes comienzan a considerar ciudades más alejadas o incluso abandonar el sur de Florida.
Una economía que no beneficia a todos por igual
La aparente contradicción entre indicadores positivos y dificultades cotidianas refleja una economía cada vez más desigual. Los hogares con ingresos elevados, propiedades adquiridas antes de la gran subida de precios o inversiones pueden beneficiarse del crecimiento de la región. En cambio, quienes dependen principalmente de un salario y pagan vivienda a precios actuales enfrentan un escenario muy diferente.
Esta división suele describirse como una “economía en K”: mientras un grupo mantiene o mejora su situación, otro pierde capacidad de compra y reduce su nivel de vida, aunque los indicadores generales muestren crecimiento.
El problema no consiste únicamente en cuánto aumentó el cheque de pago durante el último año, sino en cuánto queda después de cubrir los gastos esenciales. En una región donde la vivienda absorbe una parte considerable del ingreso, una diferencia mínima entre el crecimiento salarial y la inflación difícilmente representa una recuperación real.
Planificar ayuda, pero no elimina el problema de fondo
Revisar gastos, reducir deudas con intereses altos, crear un fondo de emergencia y automatizar pequeñas cantidades de ahorro puede ayudar a los hogares a resistir mejor los aumentos inesperados. También conviene comparar regularmente los costos de seguros, servicios y préstamos.
Pero la planificación individual tiene límites. Un presupuesto bien organizado no puede compensar por sí solo una renta desproporcionada, el costo de asegurar una vivienda o una brecha permanente entre los salarios de ciertos sectores y los precios locales.
La realidad del sur de Florida es que ganar más no siempre significa vivir mejor. Mientras la vivienda y otros servicios esenciales continúen consumiendo una proporción creciente de los ingresos, muchas familias seguirán llegando a fin de mes con poco margen, aun cuando las estadísticas indiquen que sus salarios están subiendo.